

สรุปให้ก่อนอ่าน
- ชั่วระยะเวลาเน้นคุ้มครองช่วงที่กำหนด
- ตลอดชีพเน้นความคุ้มครองระยะยาวและอาจมีมูลค่ากรมธรรม์
- เทียบทุน เบี้ย ระยะจ่าย และสิทธิเมื่อหยุดชำระพร้อมกัน
ชั่วระยะเวลา: คุ้มครองช่วงที่ภาระสูง
เหมาะกับภาระที่มีวันสิ้นสุด เช่น หนี้บ้านหรือช่วงลูกยังพึ่งรายได้ เบี้ยมักเน้นจ่ายเพื่อความคุ้มครองในช่วงนั้น และเมื่อครบระยะแล้วความคุ้มครองสิ้นสุดตามสัญญา
ตลอดชีพ: วางแผนระยะยาว
มักกำหนดความคุ้มครองยาวกว่าและอาจมีมูลค่ากรมธรรม์ตามตาราง จึงต้องดูทั้งระยะชำระ เบี้ยรวม ผลประโยชน์ และมูลค่าเมื่อเปลี่ยนแผนก่อนกำหนด ไม่ควรมองเพียงคำว่า “คุ้มครองตลอดชีวิต”
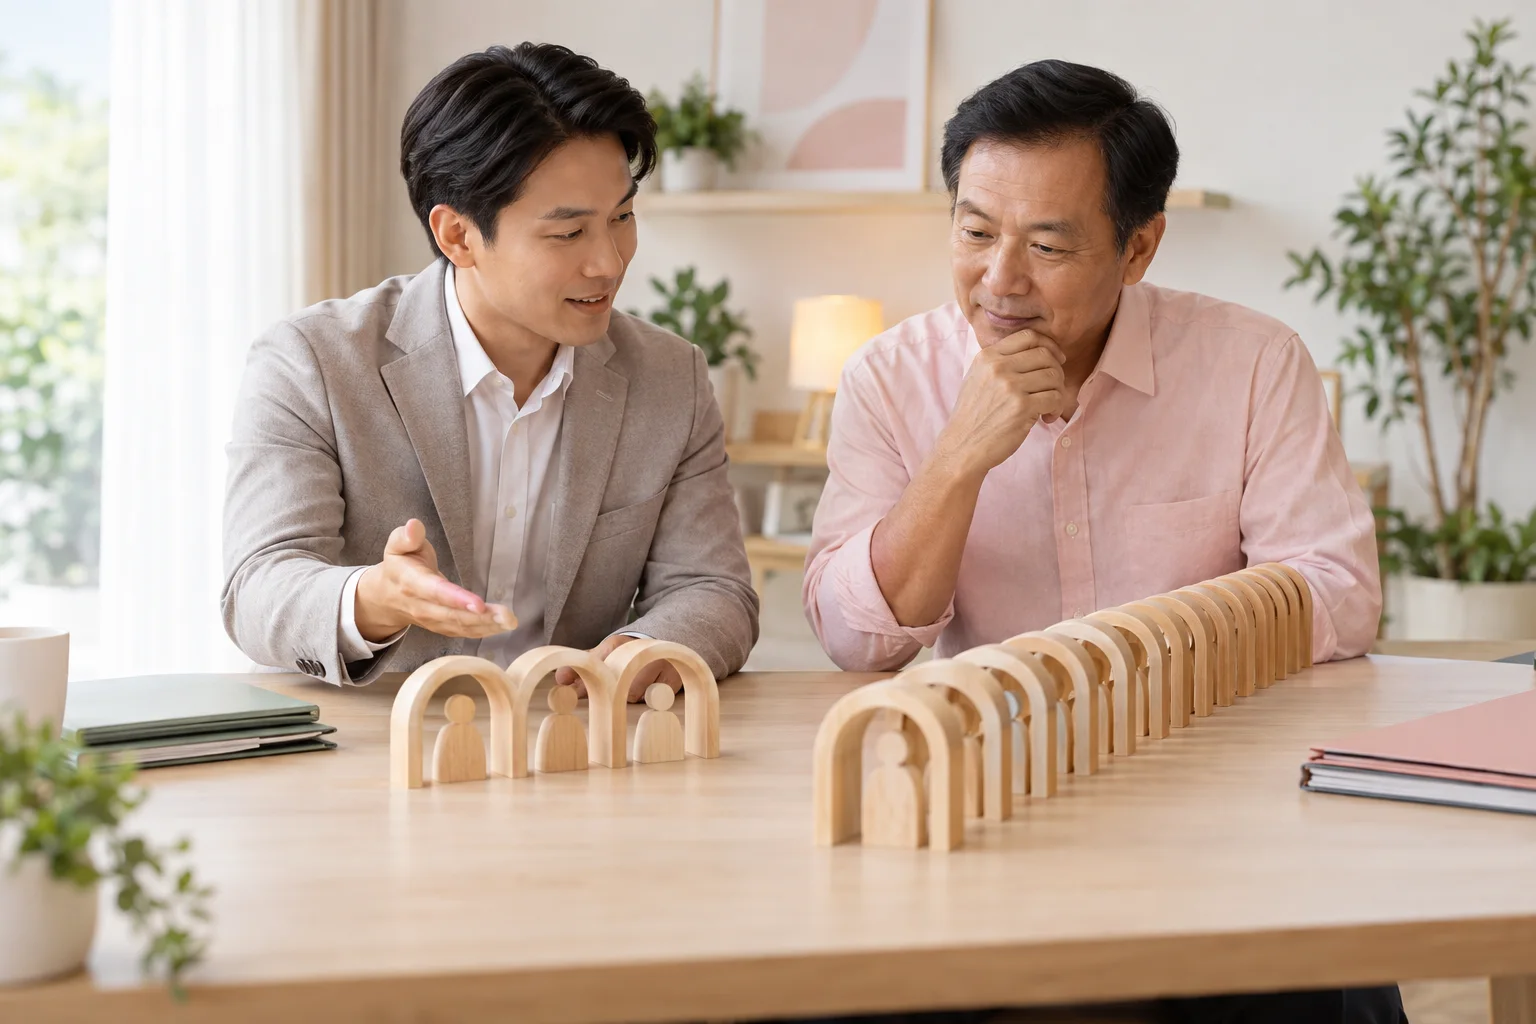
ตัวอย่างการเลือก
ครอบครัวที่มีหนี้ก้อนใหญ่ใน 20 ปีข้างหน้าอาจให้น้ำหนักกับทุนสูงในช่วงนี้ ส่วนผู้ที่ต้องการเงินก้อนสำหรับค่าใช้จ่ายสุดท้ายอาจมองระยะยาว บางคนใช้ทั้งสองแบบแบ่งหน้าที่แทนการฝืนแบบเดียวให้ทำทุกอย่าง
ระยะเวลาที่ต้องคุ้มครองและงบที่จ่ายต่อเนื่องได้ เป็นแกนสำคัญของการเลือกระหว่างสองแบบ
เริ่มจากวันที่ภาระครอบครัวลดลง
หนี้บ้านและค่าเลี้ยงดูบุตรอาจมีช่วงเวลาสิ้นสุด ส่วนเงินที่ต้องการส่งต่อครอบครัวอาจเป็นเป้าหมายระยะยาว เปรียบเทียบทุนในช่วงที่มีภาระจริงก่อนดูชื่อแบบ และอย่าสรุปว่าแบบที่ชำระเบี้ยสั้นจะคุ้มครองสั้นด้วย
เทียบสัญญาสองแบบด้วยสมมติฐานเดียวกัน
ใช้ทุนประกัน อายุผู้เอาประกัน และระยะที่ต้องการคุ้มครองเดียวกัน แล้วดูเบี้ยรวม ผลประโยชน์เมื่อสิ้นสัญญา และมูลค่าเมื่อยุติก่อนกำหนด ถ้าสัญญามีการต่ออายุหรือปรับเบี้ย ให้รวมเงื่อนไขเหล่านั้นในการเปรียบเทียบ ไม่ใช้เบี้ยปีแรกเพียงปีเดียว
เส้นเวลาภาระช่วยเลือกช่วงคุ้มครองได้ชัดขึ้น
หนี้บ้านที่เหลือ 15 ปีและค่าเรียนลูกอีก 10 ปีเป็นภาระที่มีช่วงเวลา ส่วนการดูแลผู้พึ่งพาระยะยาวอาจมีเส้นเวลาต่างออกไป การวางสองชุดแยกกันช่วยถามเรื่องความคุ้มครองตามระยะกับตลอดชีพได้ตรงขึ้น
การแยกภาระเป็นขั้นเตรียมข้อมูล ไม่ใช่สรุปว่าต้องซื้อทั้งสองแบบ ให้เทียบค่าใช้จ่าย เงื่อนไขต่ออายุ มูลค่ากรมธรรม์ถ้ามี และภาระเบี้ยของทางเลือกจริง
- เงินออมที่กันไว้เพื่อเป้าหมายอื่นไม่ควรถูกนับช่วยครอบครัวเต็มจำนวนซ้ำ
- ดูผู้รับประโยชน์และข้อมูลติดต่อให้เป็นปัจจุบัน
- ตรวจสิทธิเมื่อไม่ชำระเบี้ยและความคุ้มครองของสัญญาเพิ่มเติม
แยกภาระชั่วคราวกับภาระระยะยาว
เริ่มจากเงินที่ครอบครัวต้องใช้และทรัพย์สินที่จัดไว้ ไม่ใช้รายได้คูณจำนวนเท่าเป็นคำตอบเดียวสำหรับทุกคน
- 01
ภาระชั่วคราว
วางเส้นเวลาหนี้และค่าเลี้ยงดูที่มีวันสิ้นสุด
- 02
ภาระระยะยาว
ระบุเหตุผลที่ต้องการความคุ้มครองต่อเนื่อง
- 03
รวมสิทธิเดิม
หักทรัพย์สินและความคุ้มครองที่พร้อมใช้จริง
จดข้อมูลและดาวน์โหลดแผ่นเตรียมคุย
ข้อมูลที่จดในส่วนนี้อยู่ในหน้านี้และไฟล์ที่คุณดาวน์โหลด ระบบไม่ส่งข้อมูลให้ที่ปรึกษาและไม่บันทึกไว้เมื่อเปลี่ยนหน้า ไม่ต้องใส่ชื่อ เลขบัตร หรือข้อมูลสุขภาพที่ระบุตัวบุคคล
เลือกตามระยะภาระและเงื่อนไขสัญญา
| ทางเลือก / ประเด็น | หน้าที่ | วิธีเปรียบเทียบ | ข้อจำกัดที่ต้องตรวจ |
|---|---|---|---|
| ชั่วระยะเวลา | คุ้มครองในระยะที่กำหนด | ดูทุนและวันที่สิ้นสุดเทียบกับภาระ | อย่าสมมติว่ามีเงินคืนหรือมูลค่าเวนคืนทุกแบบ |
| ตลอดชีพ | คุ้มครองถึงอายุที่ระบุในสัญญา | ดูระยะชำระแยกจากระยะคุ้มครอง | ชื่อแบบไม่ได้แทนตารางผลประโยชน์ |
| สิทธิเดิม | ลดส่วนที่ต้องเตรียมเพิ่ม | ตรวจทุนที่มีและความต่อเนื่อง | ประกันกลุ่มอาจสิ้นสุดเมื่อพ้นสมาชิก |
ดูแบบประกันที่เกี่ยวข้องกับโจทย์นี้
รายการต่อไปนี้มีหน้าที่บางส่วนที่เกี่ยวข้อง ไม่ใช่คำแนะนำให้ซื้อทุกแบบ กรุณาอ่านรายละเอียดและเอกสารทางการก่อนตัดสินใจ
ลองวางแผนจากตัวอย่าง

แหล่งข้อมูลที่เกี่ยวข้อง
ที่มาของข้อมูลและการแก้ไขบทความ
ข้อมูลผลิตภัณฑ์อ้างอิงเอกสารบริษัท ภาษีอ้างอิงกรมสรรพากร และสุขภาพอ้างอิงหน่วยงานหรือเอกสารวิชาการตามลิงก์ข้างต้น วันที่ปรับปรุงหมายถึงวันที่แก้เนื้อหา ไม่ใช่วันรับรองทางการแพทย์หรือภาษี ข้อมูลเฉพาะบุคคลต้องตรวจตามเงื่อนไขจริงกับผู้รับผิดชอบที่เกี่ยวข้อง
หากพบข้อมูลคลาดเคลื่อน โปรด แจ้งทีมที่ปรึกษา พร้อมชื่อบทความและข้อความที่ต้องตรวจ โดยไม่ต้องส่งประวัติสุขภาพหรือข้อมูลส่วนตัวในช่องทางสาธารณะ


