

สรุปให้ก่อนอ่าน
- Deductible เป็นจำนวนเงินก้อน ส่วน Co-payment เป็นสัดส่วนเปอร์เซ็นต์
- Top-up จะคุ้มเมื่อสิทธิฐานมีความแน่นอนและช่องว่างถูกคำนวณไว้
- ขอแผนภาพลำดับการจ่ายจากทุกสิทธิ เพราะเงื่อนไขแต่ละสัญญาอาจต่างกัน
Deductible หรือความรับผิดส่วนแรกคืออะไร
Deductible คือจำนวนค่าใช้จ่ายก้อนแรกที่ผู้เอาประกันต้องรับผิดชอบก่อนบริษัทจะพิจารณาส่วนที่เหลือตามวงเงินและเงื่อนไข ตัวเลขอาจกำหนดต่อการเข้าพัก ต่อการรักษา ต่อโรค หรือต่อปี จึงต้องอ่านหน่วยให้ถูก
แหล่งเงินก้อนแรกอาจมาจากสวัสดิการ กรมธรรม์อื่น หรือเงินสด ทั้งนี้ต้องยึดเงื่อนไขว่าแผนรับการใช้สิทธิอื่นมานับอย่างไร

Top-up คือบทบาท ไม่ใช่คำรับรองว่าจะจ่ายต่ออัตโนมัติ
แผน Top-up เติมความคุ้มครองเหนือสิทธิฐาน เช่น สวัสดิการบริษัทจ่ายช่วงแรก แล้วแผนส่วนตัวรับความเสี่ยงส่วนเกิน แต่การจ่ายจริงยังขึ้นกับ deductible รายการที่เข้าเงื่อนไข วงเงินย่อย เครือข่าย และเอกสาร
หากเปลี่ยนงาน สวัสดิการลดลง หรือแผนฐานหมดอายุ ช่องว่างอาจตกกลับมาที่ผู้เอาประกัน จึงควรทดสอบสถานการณ์ที่ไม่มีสวัสดิการด้วย
แยกคำศัพท์แต่ละคำให้ชัด เพราะ Co-payment, Deductible และวงเงินย่อยทำให้ยอดจ่ายเองต่างกัน
ตัวอย่างบิล 500,000 บาทแบบหลายชั้น
สมมติค่ารักษาที่เข้าเงื่อนไข 500,000 บาท สวัสดิการนายจ้างจ่าย 150,000 บาท และ Top-up มี deductible 100,000 บาท หากสัญญาอนุญาตให้นำยอดสวัสดิการมารองรับ deductible ได้ครบ แผนอาจพิจารณาส่วนที่เหลือ 350,000 บาทตามวงเงิน แต่หากไม่นับสิทธิเดิม ผลลัพธ์จะต่างออกไป
นี่เป็นเพียงวิธีคิด ไม่ใช่คำรับรอง ก่อนซื้อควรให้บริษัทคำนวณจากแผนจริง โดยระบุว่าบิลส่งที่ใดก่อน ต้องมีใบแจ้งยอดจากสิทธิแรกหรือไม่ และรายการใดห้ามเบิกซ้ำ
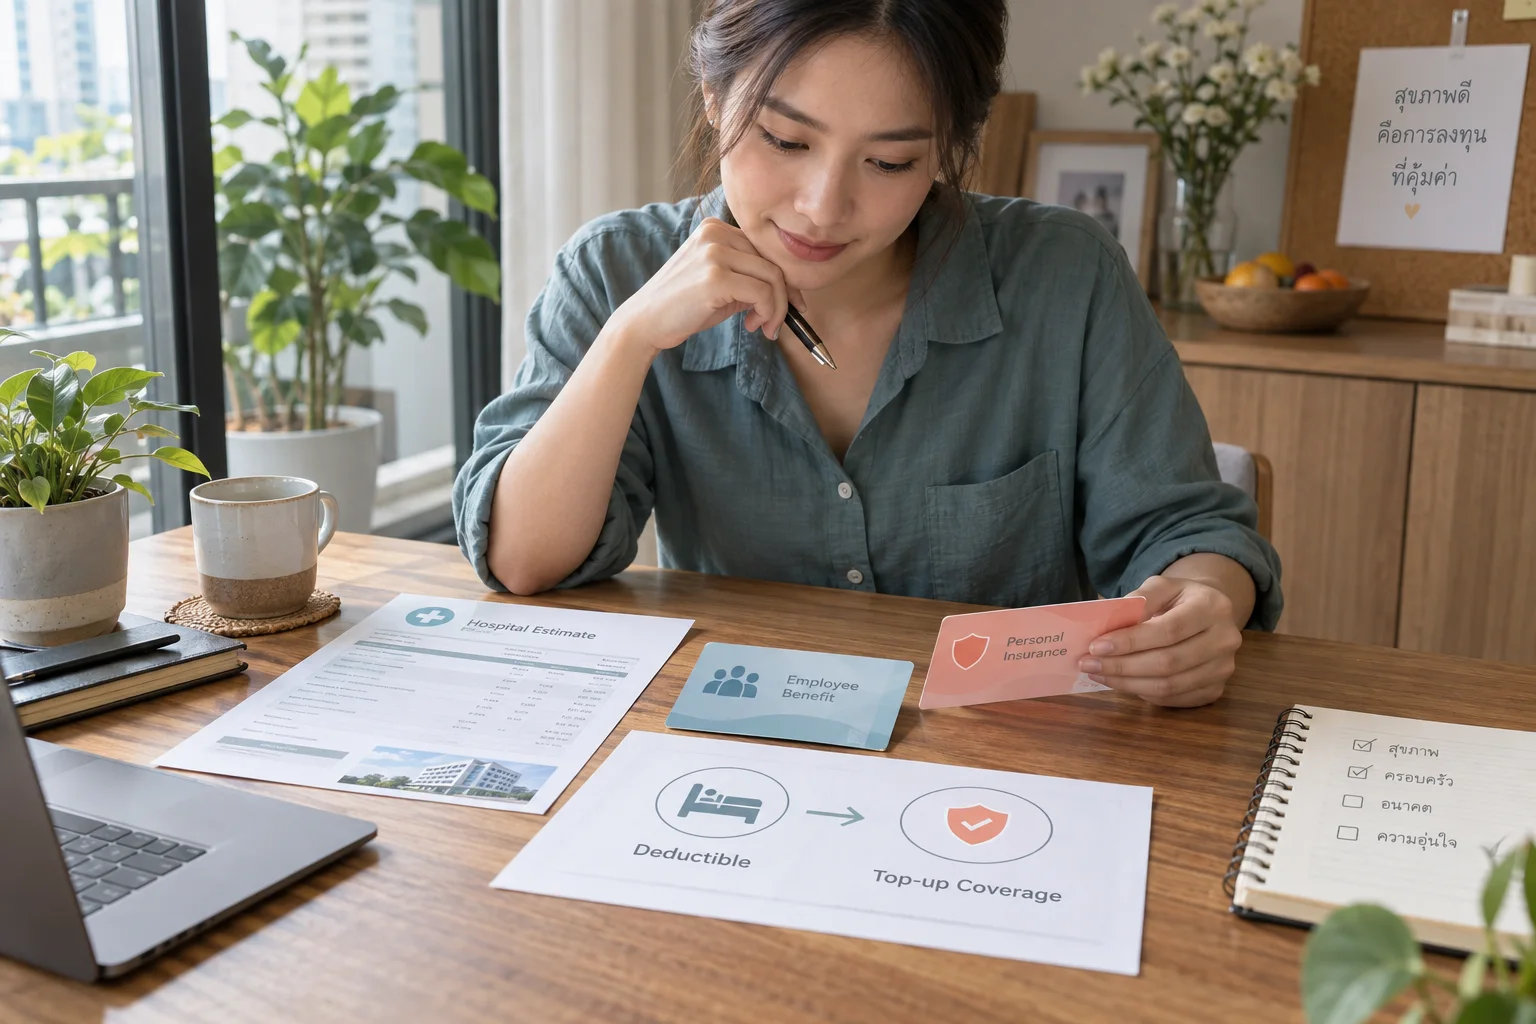
Deductible ต่างจาก Co-payment อย่างไร
Deductible เป็นก้อนแรก เช่น 30,000 บาท ส่วน Co-payment เป็นเปอร์เซ็นต์ เช่น 10% กรมธรรม์บางแบบอาจมีทั้งสองอย่าง จึงต้องตรวจลำดับว่าใช้สูตรใด
ยิ่งค่ารักษาสูง Co-payment อาจทำให้ยอดจ่ายเองเพิ่มตามบิล ขณะที่ deductible เป็นก้อนช่วยให้เห็นฐานได้ชัดกว่า แต่ก็อาจเกิดซ้ำตามหน่วยที่กำหนด
Deductible และ Top-up ต้องดูเป็นชั้นว่าเงินก้อนแรกมาจากไหน และแผนใดเริ่มพิจารณาจ่ายเมื่อไร
ใครเหมาะและใครควรระวัง
เหมาะกับผู้มีสวัสดิการฐานชัด มีเงินสำรอง และต้องการซื้อวงเงินส่วนบนสำหรับเหตุใหญ่ คนที่รับ deductible ได้โดยไม่ก่อหนี้อาจแลกกับเบี้ยที่เบาลงได้
ควรระวังหากสวัสดิการเปลี่ยนบ่อย ทำงานอิสระ หรือกันเงินก้อนแรกไม่ได้ เพราะแผนส่วนบนอาจยังไม่เริ่มทำงานเมื่อเกิดบิลระดับกลาง

เช็กลิสต์ประสานสิทธิให้ใช้ได้จริง
ทำตารางว่าใครจ่ายก่อน ใช้โรงพยาบาลใด ต้องสำรองจ่ายหรือไม่ ต้องใช้ใบเสร็จตัวจริงหรือสำเนา และยื่นภายในกี่วัน ให้คนในครอบครัวเข้าถึงข้อมูลได้
ก่อนรักษาแบบนัดหมาย ให้โรงพยาบาลตรวจสิทธิและแจ้งทุกกรมธรรม์ตั้งแต่ลงทะเบียนเพื่อเตรียมเอกสารตามลำดับการเบิก
- จำลองบิลเล็ก กลาง และใหญ่
- ตรวจผลเมื่อเปลี่ยนงาน
- กันเงินสดเท่ากับ deductible ที่อาจเกิดขึ้นจริง
เบี้ยที่ลดลงควรถูกเทียบกับเงินก้อนที่ต้องพร้อมจ่ายในวันที่เข้าโรงพยาบาล

ทำไมลบสวัสดิการจากบิลตรง ๆ อาจยังผิด
สมมติบิล 100,000 บาท สิทธิเดิมจ่าย 40,000 บาท และมีส่วนแรก 30,000 บาท ยังสรุปไม่ได้ทันทีว่ากรมธรรม์ใหม่จ่าย 30,000 หรือ 60,000 บาท ต้องทราบว่ารายการใดเข้าเงื่อนไข การนับส่วนแรก และหลักฐานสิทธิเดิมเป็นอย่างไร
ขอคำอธิบายพร้อมตัวอย่างบิลจากบริษัทก่อนเลือกส่วนแรกสูง โดยเฉพาะเมื่อสิทธิเดิมไม่ได้คงอยู่ตลอดอายุกรมธรรม์ใหม่
- ยอดเคลมจริงต้องอยู่ภายใต้วงเงิน รายการย่อย และข้อยกเว้นด้วย
- ถ้าบิลที่สองเกิดในปีเดียวกัน ให้ตรวจว่าต้องรับผิดส่วนแรกใหม่หรือรวมกับบิลก่อนหน้า
- เก็บสำเนารายละเอียดค่ารักษาและหนังสือรับรองยอดจ่ายของสิทธิเดิม
เก็บใบเสนอขาย ตารางผลประโยชน์ และหนังสือแจ้งต่ออายุไว้ตรวจสอบลำดับการคำนวณ
เตรียมบิลและสิทธิเดิมก่อนคำนวณส่วนแรก
ตารางนี้เตรียมข้อมูลให้บริษัทพิจารณาการประสานสิทธิ ไม่คำนวณยอดเคลมโดยหักสวัสดิการทุกชนิดออกจาก Deductible อัตโนมัติ
- 01
คัดแยกบิล
แยกค่ารักษาที่เข้าเงื่อนไขกับค่าใช้จ่ายนอกสิทธิ
- 02
ตรวจหน่วย
ส่วนแรกต่อครั้งกับต่อปีทำงานต่างกัน รวมถึงนิยามการรักษาครั้งเดียวกัน
- 03
ยืนยันลำดับ
ให้บริษัทอธิบายว่าจะนับสิทธิเดิมและส่วนแรกอย่างไรตามสัญญา
จดข้อมูลและดาวน์โหลดแผ่นเตรียมคุย
ข้อมูลที่จดในส่วนนี้อยู่ในหน้านี้และไฟล์ที่คุณดาวน์โหลด ระบบไม่ส่งข้อมูลให้ที่ปรึกษาและไม่บันทึกไว้เมื่อเปลี่ยนหน้า ไม่ต้องใส่ชื่อ เลขบัตร หรือข้อมูลสุขภาพที่ระบุตัวบุคคล
Deductible, Co-payment และ Top-up
| คำศัพท์ | หน้าที่ | รูปแบบจ่ายเอง | เหมาะเมื่อ |
|---|---|---|---|
| Deductible | ก้อนแรกก่อนประกันเริ่มจ่าย | จำนวนเงินตามหน่วยสัญญา | มีสิทธิฐานหรือเงินสำรอง |
| Co-payment | แบ่งค่ารักษาร่วมกัน | เปอร์เซ็นต์ของยอดที่เข้าเงื่อนไข | รับความผันแปรตามบิลได้ |
| Top-up | เติมวงเงินเหนือชั้นฐาน | ขึ้นกับ deductible/เงื่อนไข | สิทธิฐานชัดและต้องการรับบิลใหญ่ |
ดูแบบประกันที่เกี่ยวข้องกับโจทย์นี้
รายการต่อไปนี้มีหน้าที่บางส่วนที่เกี่ยวข้อง ไม่ใช่คำแนะนำให้ซื้อทุกแบบ กรุณาอ่านรายละเอียดและเอกสารทางการก่อนตัดสินใจ
ก่อนดูเบี้ยของแผนที่สนใจ อ่านต่อ: อาชีพ อายุ และเพศ มีผลกับเบี้ยอย่างไร?
ลองวางแผนจากตัวอย่าง

แหล่งข้อมูลที่เกี่ยวข้อง
ที่มาของข้อมูลและการแก้ไขบทความ
ข้อมูลผลิตภัณฑ์อ้างอิงเอกสารบริษัท ภาษีอ้างอิงกรมสรรพากร และสุขภาพอ้างอิงหน่วยงานหรือเอกสารวิชาการตามลิงก์ข้างต้น วันที่ปรับปรุงหมายถึงวันที่แก้เนื้อหา ไม่ใช่วันรับรองทางการแพทย์หรือภาษี ข้อมูลเฉพาะบุคคลต้องตรวจตามเงื่อนไขจริงกับผู้รับผิดชอบที่เกี่ยวข้อง
หากพบข้อมูลคลาดเคลื่อน โปรด แจ้งทีมที่ปรึกษา พร้อมชื่อบทความและข้อความที่ต้องตรวจ โดยไม่ต้องส่งประวัติสุขภาพหรือข้อมูลส่วนตัวในช่องทางสาธารณะ


